لا يقتصر ترشيد الإنفاق الحكومي على خفض النفقات الإدارية أو تقليص كلفة تشغيل المؤسسات، بل يمتد أيضاً إلى كيفية إدارة الأصول العامة والاستفادة منها، ودور الرقمنة في الحد من الهدر وتحسين كفاءة الإنفاق. فبعض الإجراءات قد توفر سيولة للخزينة لمرة واحدة، بينما يمكن لإجراءات أخرى أن تحقق وفراً متكرراً ينعكس على الإنفاق العام في السنوات التالية.
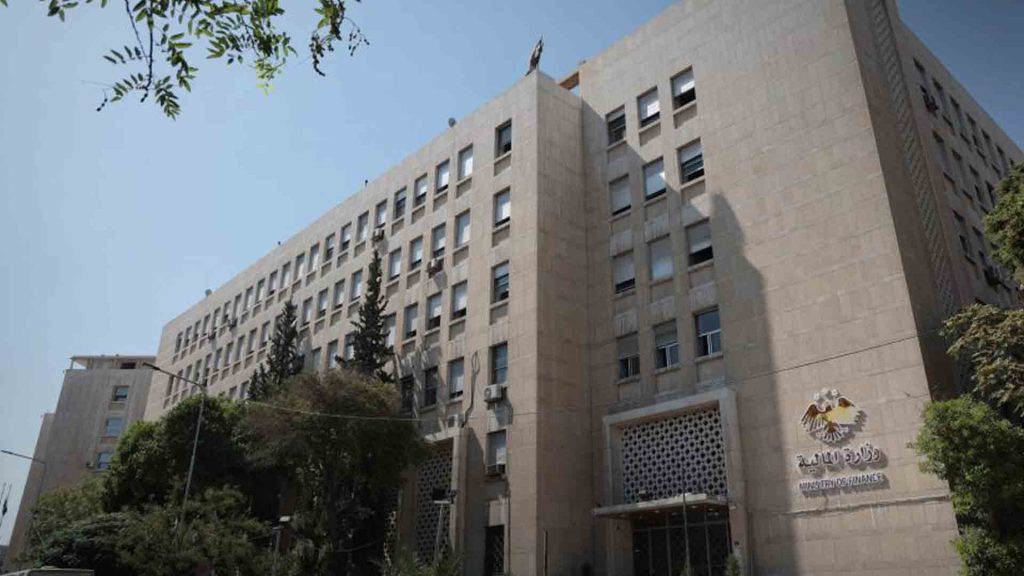
الخبير والباحث الاقتصادي الدكتور محمود عبد الكريم أوضح لـ”الوطن”، أن الأصول الحكومية غير المستغلة تمثل أحد المجالات التي يمكن الاستفادة منها، وتشمل المباني والمقرات والأراضي التي يمكن تأجيرها أو دمجها أو إعادة استخدامها، ما يتيح تحسين الاستفادة من الممتلكات العامة وتقليل التكاليف المرتبطة بها.
بيع الأصول لا يعالج العجز المتكرر
ويشير عبد الكريم، إلى ضرورة التمييز بين بيع العقارات الحكومية وتحسين إدارة الأصول العامة، موضحاً أن بيع عقار حكومي يوفر سيولة لمرة واحدة، لكنه لا يعالج عجزاً متكرراً في الموازنة.
في المقابل، فإن دمج المقرات الحكومية، وإلغاء الإيجارات، وخفض تكاليف التشغيل السنوية، يمكن أن يحقق وفراً يتكرر كل عام، وهو ما يعدّ أكثر أهمية من الناحية المالية على المدى الطويل.
وبذلك، فإن التعامل مع الأصول الحكومية، لا ينبغي أن يقتصر على بيع الممتلكات لتوفير السيولة، بل يجب أن يشمل مراجعة كيفية استخدامها، ومدى الحاجة إلى استمرار الإنفاق على تشغيلها وصيانتها، وإمكانية الاستفادة منها بصورة أكثر كفاءة.
الرقمنة.. إصلاح قابل للقياس والمتابعة
أما الرقمنة، فيرى عبد الكريم، أن قيمتها الحقيقية، تكمن في جعل إصلاحات الإنفاق قابلة للقياس والمتابعة، إذ تسهم في خفض عدد الإجراءات والأخطاء واستخدام الورق، كما تساعد في سدّ منافذ التسرّب المالي والفساد الإداري.
لكنه ينبّه إلى أنه لا يمكن تحديد مبلغ معين للوفر الناتج عن الرقمنة من دون احتساب كلفة التحوّل نفسه، موضحاً، أن أثرها المالي المباشر يأتي تدريجياً، في حين أن أثرها غير المباشر أكبر بكثير.
وهذا يعني أن تقييم الرقمنة لا ينبغي أن يعتمد على ما توفره من نفقات ورقية وإدارية فقط، وإنما أيضاً في قدرتها على تحسين الإجراءات، وتقليل الأخطاء، وتعزيز الرقابة على الإنفاق العام.
الوفر المستدام معيار النجاح
ويبرز من طرح عبد الكريم، أن تحقيق وفر مالي مستدام، يتطلب التمييز بين الإجراءات التي توفر المال مرة واحدة، وتلك التي تخفّض النفقات بصورة متكررة، فبيع أحد الأصول الحكومية قد يوفر سيولة آنية، بينما يؤدي دمج المقرات وإلغاء الإيجارات غير الضرورية وخفض تكاليف التشغيل، إلى تقليل المصروفات السنوية.
كذلك، فإن الرقمنة لا تحقق نتائجها بمجرد تحويل الإجراءات إلى أنظمة إلكترونية، بل تتطلب قياس كلفتها ومقارنتها بما تحققه من وفورات وتحسينات في الأداء.
وبالتالي، فإن ترشيد الإنفاق في هذه المجالات يرتبط بقدرة الدولة على تحسين إدارة ممتلكاتها، وتقليل التكاليف المتكررة، وتطوير أنظمتها الإدارية والرقابية، ما يضمن أن يكون الوفر المتحقق مستداماً، لا مجرد سيولة مؤقتة أو انخفاض آني في المصروفات.