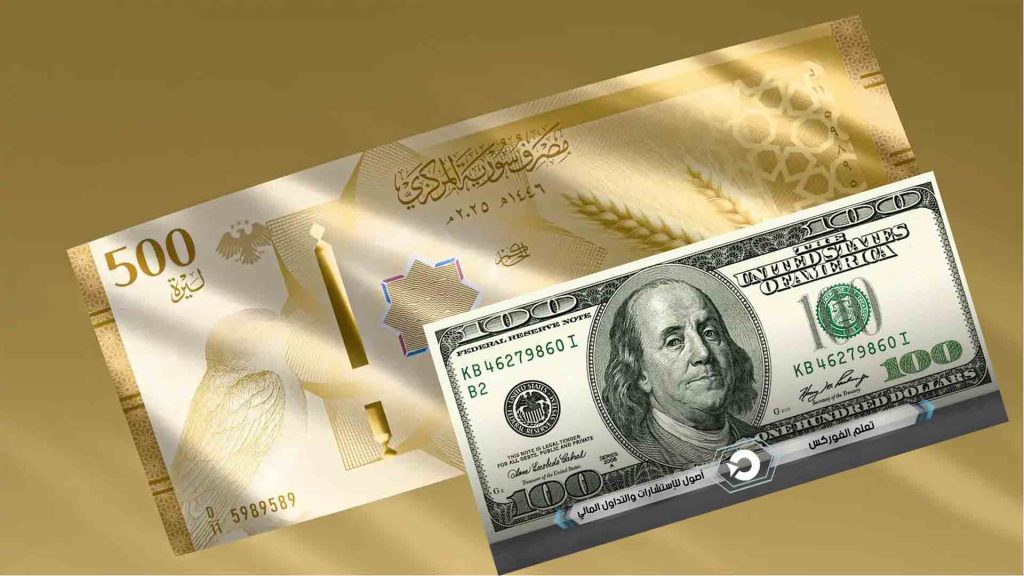
عاد الدولار الأمريكي إلى مسار الصعود في السوق الموازية في سورية، مسجلاً مع افتتاح تداولات اليوم الأحد 142.25 ليرة سورية جديدة للبيع، مقابل 141.25 ليرة للشراء، على حين حافظ السعر الرسمي الصادر عن مصرف سورية المركزي على استقراره عند 121.50 ليرة للشراء و122.50 ليرة للبيع.
ويبلغ الفارق بين سعري البيع في السوقين نحو 19 ليرة للدولار الواحد، أي نحو 16 بالمئة فوق السعر الرسمي، ما يعكس تبايناً واضحاً بين مستويات التسعير الرسمية والأسعار المتداولة في السوق الموازية.
ورغم أن هذه الفجوة لا تعني بالضرورة وجود طلب غير ملبّى على القطع الأجنبي أو تراجع قدرة المصرف المركزي على التأثير في السوق، فإن استمرارها يستدعي متابعة مدى توافر القطع بالسعر الرسمي وقدرة السياسة النقدية على الحد من التباعد بين السعرين.
فثبات السعر الرسمي قد يسهم في تثبيت التوقعات وتوفير مرجعية للتسعير، لكنه لا يكفي وحده للحكم على استقرار سوق الصرف ما لم يقترن بتوافر القطع الأجنبي وإمكانية الحصول عليه فعلياً وفق السعر
اقتصادياً، تتداخل عدة عوامل يمكن أن تضغط على سوق القطع، في مقدمتها احتياجات المستوردين لتمويل تجارتهم، وتكاليف استيراد المشتقات النفطية، وأعباء الشحن والتأمين، وكانت وزارة الطاقة قد أشارت سابقاً إلى ارتفاع تكاليف تأمين المشتقات النفطية والحاجة إلى زيادة استيراد المنتجات النفطية الجاهزة بصورة مؤقتة بالتزامن مع أعمال عمرة مصفاة بانياس، وقد يكون هذا العامل المؤقت أسهم في زيادة فاتورة الاستيراد والطلب على العملات الأجنبية، لكن تحديد مدى تأثيره في حركة الدولار خلال الأسبوع الماضي يتطلب بيانات عن التدفقات التجارية ومدفوعات الاستيراد وحجم المعروض من القطع الأجنبي.
وفي سوق المعادن الثمينة، تتأثر الأسعار المحلية بحركة الأونصة في الأسواق العالمية، إلى جانب سعر الصرف وعوامل التسعير المحلية ووفق نشرة الهيئة العامة لإدارة المعادن الثمينة، بلغ سعر مبيع غرام الذهب عيار 21 قيراطاً 16,700 ليرة سورية، مقابل 16,400 ليرة للشراء، بينما سجل غرام عيار 18 سعر مبيع قدره 14,300 ليرة وسعر شراء بلغ 14,000 ليرة. وسجلت الأونصة العالمية في النشرة نفسها 4,186.4 دولاراً، بتراجع بنسبة 0.20 بالمئة.
وبين ثبات السعر الرسمي وصعود الدولار في السوق الموازية، تبدو استدامة الاستقرار النقدي مرتبطة بتوافر القطع الأجنبي وتوازن العرض والطلب، لا بثبات السعر المعلن وحده، فالفجوة الحالية مؤشر يستحق المتابعة، لكنها لا تكفي بمفردها لتحديد أسباب الضغوط أو تقييم فاعلية السياسة النقدية من دون بيانات أكثر وضوحاً عن حجم التداولات وتدفقات العملات الأجنبية ويبقى تقليص هذه الفجوة رهناً بقدرة السوق على تلبية الاحتياجات الفعلية للقطع الأجنبي، والحد من الضغوط المرتبطة بالاستيراد، وتعزيز التقارب بين الأسعار المعلنة والأسعار التي تُنفذ بها التعاملات فعلياً.