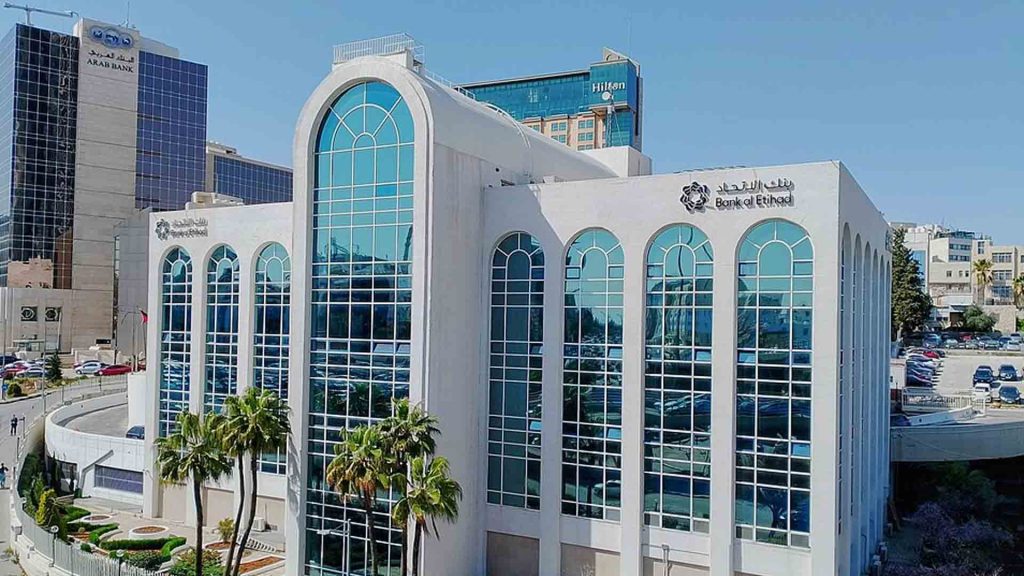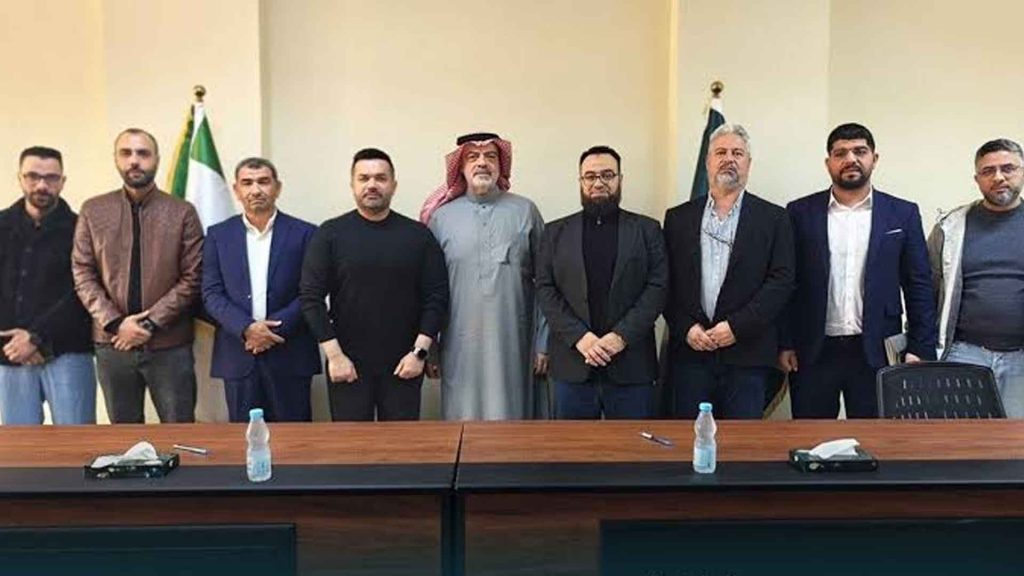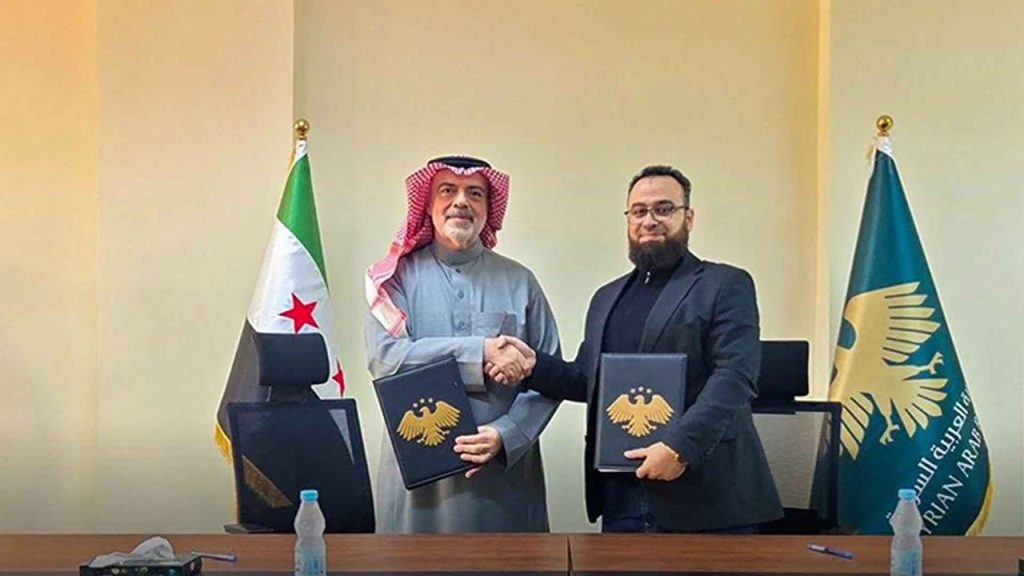
في خطوة لافتة تفتح آفاقاً جديدة للاستثمار المصرفي في البلاد، وافق مصرف سوريا المركزي على تأسيس «بنك الاتحاد الإسلامي» كمؤسسة مصرفية خاصة تعمل وفق أحكام الشريعة الإسلامية، وذلك بشراكة استراتيجية مع مجموعة بنك الاتحاد، المجموعة المصرفية الرائدة في المملكة الأردنية الهاشمية، وبرأسمال يعادل 150 مليون دولار أمريكي.
وقد جاءت هذه الموافقة بموجب قرار الترخيص رقم /1675/ تاريخ 15/11/2026، استناداً إلى أحكام القانون رقم /28/ لعام 2001 والمرسوم التشريعي رقم /35/ لعام 2005. ويمثل تأسيس هذا البنك دخول مصرف جديد إلى السوق المصرفية السورية للمرة الأولى منذ نحو 16 عاماً، ليكون الأول من نوعه في مرحلة ما بعد التحرير، حيث يُتوقع أن يسهم في توسيع قاعدة الخدمات المصرفية الإسلامية، والمشاركة في تمويل الأنشطة الاقتصادية، وتعزيز الشمول المالي، إلى جانب دعم دور القطاع الخاص في مسيرة التعافي الاقتصادي وإعادة الإعمار.
وفي قراءة اقتصادية معمقة لهذه الخطوة، يوضح الخبير الاقتصادي والمصرفي الدكتور إبراهيم نافع قوشجي في حديثه لـ”الوطن” أنه تأتي موافقة مصرف سوريا المركزي على تأسيس «بنك الاتحاد الإسلامي» بالشراكة مع مجموعة بنك الاتحاد الأردنية وبرأسمال يعادل 150 مليون دولار، كخطوة تفتح المجال أمام دخول استثمارات مصرفية جديدة وتوسيع قاعدة الخدمات المالية
غير أن السؤال الاقتصادي الأهم برأيه ليس كم مصرفاً جديداً سندخل إلى السوق، بل كيف سنخلق سوقاً مصرفية قادرة على تشغيل المصارف القائمة والجديدة معاً، وتحقيق الربحية لها، وتوفير التمويل اللازم للمنتجين والمستثمرين.
واعتبر قوشجي أن المشكلة الأساسية في القطاع المصرفي السوري تتمثل في أن بنيته ونموذج عمله تأسسا لخدمة اقتصاد مغلق وموجّه تحكمه القيود الإدارية والمالية، وليس اقتصاداً حراً وتنافسياً يقوم على الإنتاج والاستثمار وتداول رؤوس الأموال.
ويرى قوشجي أنه بناءً على هذا الواقع، فإن إدخال مصارف جديدة إلى السوق، مهما بلغ حجم رؤوس أموالها أو قوة الشركاء فيها، لا يعالج الخلل البنيوي في النظام المصرفي ما لم يترافق مع إصلاح شامل للسياسة النقدية والبيئة التشريعية والمالية، وإعادة بناء العلاقة بين المصارف والاقتصاد الحقيقي.
التحدي الأهم: خلق سوق قادرة على التشغيل وتحقيق الربحية.
متطلبات الإصلاح النقدي
ويؤكد الخبير المصرفي أن إصلاح النظام النقدي والمصرفي يتطلب الانتقال الفعلي من اقتصاد مغلق ومقيّد إلى اقتصاد حر وتنافسي يقوم على حرية حركة الأموال وفق ضوابط واضحة، مع العمل على تطوير أدوات التمويل، وتحديث أنظمة الدفع، وتعزيز الثقة بالقطاع المصرفي، وتوفير بيئة استثمارية تسمح بتوظيف الودائع في أنشطة إنتاجية حقيقية.
ويخلص قوشجي إلى أن المنافسة المصرفية لا تتحقق بمجرد زيادة عدد المصارف، وإنما بوجود اقتصاد نشط يخلق طلباً حقيقياً على الخدمات المصرفية والتمويل والاستثمار، مشدداً على أن البلاد لا تحتاج فقط إلى مصارف جديدة، بل إلى اقتصاد جديد قادر على تشغيل المصارف، ونظام نقدي يعيد إليها دورها الحيوي في تمويل التنمية وتحريك عجلة الإنتاج.18:59