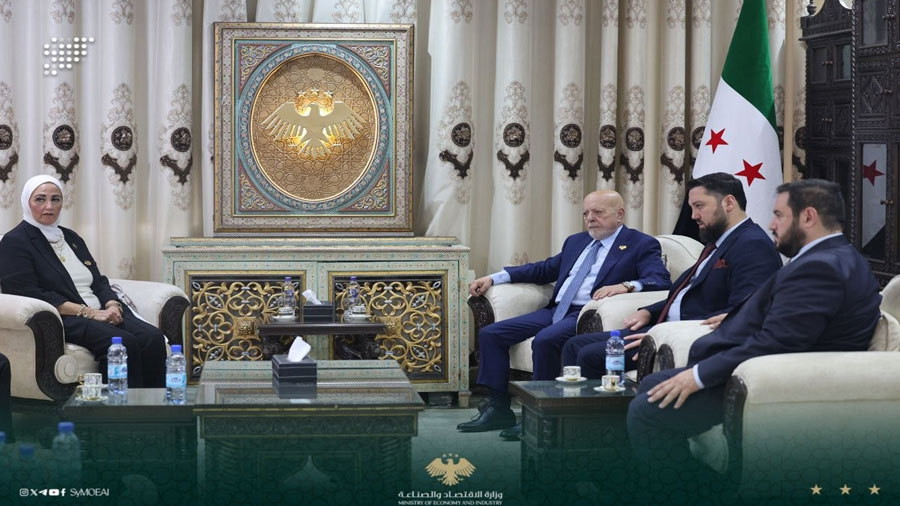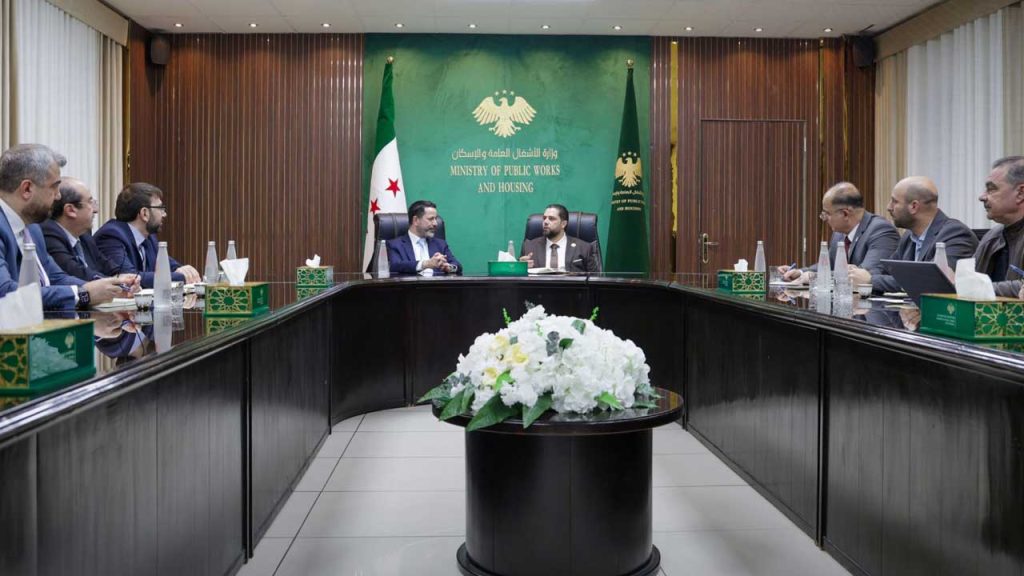
معضلة السكن في سوريا لاتُحل ببناء وحدات جديدة ، بل في تأمين التمويل الذي يحوّل الاكتتاب من رغبة لدى المواطنين إلى قدرة فعلية على التملّك. هذا هو محور الاجتماع الذي بحثه وزير الأشغال العامة والإسكان، المهندس مصطفى عبد الرزاق، مع حاكم مصرف سوريا المركزي، محمد صفوت رسلان، بهدف تعزيز التنسيق لتذليل العقبات المرتبطة بالاكتتاب على المشاريع السكنية الجديدة، وتسهيل الإجراءات المالية والمصرفية الخاصة بها، ما يضمن حقوق المكتتبين ويعزز التعامل بالليرة السورية، فكيف يمكن تحويل الرغبة في التملك إلى قدرة فعلية على شراء المسكن، في ظل محدودية الدخول، وتراجع الثقة بالقطاع المصرفي، والتحديات المرتبطة باستقرار العملة؟
الخبير في الشؤون السياسية والاقتصادية، باسل كويفي أكد في تصريح لـ”الوطن”، أن نجاح هذا التوجّه لا يتوقف على تسهيل عمليات الاكتتاب أو اعتماد الليرة السورية في المدفوعات، بل يتطلب معالجة اختلالات أعمق في البيئة المصرفية والتمويلية، معتبراً أن المشكلة الأساسية لا تكمن في تصميم أدوات الدفع بقدر ما ترتبط بأزمة الثقة بالقطاع المصرفي والعملة المحلية.
ويشير كويفي إلى أن العقبات أمام الاكتتاب السكني تتداخل فيها القيود على السحب والتحويلات المصرفية، وتآكل القيمة الشرائية للمدّخرات بفعل التضخم، وتعقيد الضمانات المطلوبة للحصول على التمويل، فضلاً عن الفجوة بين تكاليف البناء التقديرية والفعلية، وهي عوامل تجعل تسهيل الإجراءات خطوة ضرورية، لكنها غير كافية بمفردها لتوسيع قاعدة المستفيدين من المشاريع السكنية.
وفي هذا السياق، يطرح رفع سقوف التحويلات الإلكترونية المخصصة للاكتتاب، وتبسيط فتح الحسابات المصرفية وربطها إلكترونياً، إلى جانب دراسة اعتماد العقار نفسه ضمانة للتمويل بدلاً من اشتراط كفلاء إضافيين، باعتبارها إجراءات يمكن أن تخفف الأعباء الإدارية والمالية على المكتتبين.
لكنه يحذّر من أن رفع سقوف التحويل وحده لن يعالج المشكلة ما لم يترافق مع تحسين قدرة المودعين على الوصول إلى أموالهم نقداً، وإعادة بناء الثقة بقنوات الدفع المصرفية، إذ إن التحوّل إلى المدفوعات الإلكترونية يفقد جزءاً من جدواه عندما لا يشعر أصحاب الأموال بقدرتهم على التصرّف بمدخراتهم داخل الجهاز المصرفي.
الليرة والثقة المصرفية
أما تعزيز التعامل بالليرة السورية في المشاريع السكنية، فيراه كويفي فرصة لخلق طلب فعلي على العملة المحلية، والحد من الاعتماد على العملات الأجنبية في المعاملات العقارية، فضلاً عن إعادة توجيه جزء من السيولة المكتنزة نحو القنوات المصرفية.
ل
كنه يضع شرطاً أساسياً لنجاح هذا التوجّه، يتمثل في استعادة الثقة بالليرة والمصارف، مشيراً إلى أن محافظ مصرف سوريا المركزي تحدث عن وجود نحو 42 تريليون ليرة من السيولة المتداولة، معتبراً أن التحدي الأساسي يرتبط بالثقة أكثر من ارتباطه بنقص الأموال.
وبحسب كويفي، فإن إلزام المكتتبين بالتعامل بالليرة، من دون معالجة مخاوفهم بشأن استقرار قيمتها الشرائية وإمكانية الوصول إلى أموالهم، قد يجعل الخطوة محدودة الأثر، لأن توسيع استخدام العملة المحلية لا يتحقق بالقرارات الإجرائية وحدها، وإنما بوجود بيئة نقدية مستقرة وقنوات مصرفية موثوقة.
تمويل طويل الأجل لا مجرد تسهيلات دفع
وفي ما يتعلق بآليات السداد، يطرح كويفي مجموعة من الأدوات التي يمكن أن توسّع خيارات التمويل السكني، بينها برامج الادخار المسبق المخصص لشراء المساكن، وتمديد آجال السداد بين 15 و25 عاماً، واعتماد الأقساط المتدرّجة، ما يتناسب مع تطور دخول المستفيدين، إلى جانب صيغ التمويل التشاركي، مثل المرابحة والإجارة.
ويعتبر أن التمويل طويل الأجل يمثل أحد المحاور الأكثر أهمية في معالجة صعوبة التملّك، لكنه يحتاج إلى مصادر تمويل مستقرة تتناسب مع طبيعة الالتزامات العقارية الممتدة لسنوات، محذراً من أن برامج الادخار تفقد جاذبيتها إذا كانت عوائدها أقل من معدلات التضخم، ما يؤدي إلى تراجع القيمة الحقيقية للأموال المدّخرة.
كما أن توسيع الإقراض السكني يتطلب، وفق رؤيته، توفير خطوط إعادة تمويل طويلة الأجل، إلى جانب دراسة كلفة التمويل ومخاطره، حتى لا تتحول القروض الميسّرة إلى أعباء إضافية على المصارف أو إلى التزامات تفوق قدرة المقترضين على السداد.
حسابات الضمان لحماية المكتتبين
ولا تقتصر معادلة التمويل السكني على قدرة المواطنين على دفع الأقساط، بل تشمل أيضاً حماية الأموال التي تُدفع للمطوّرين العقاريين وضمان توجيهها إلى تنفيذ المشاريع.
وفي هذا الجانب، يطرح كويفي اعتماد حسابات ضمان مصرفية تُودع فيها أموال المكتتبين، ولا يُسمح بصرفها إلا وفق نسب الإنجاز الفعلية، ما يحد من مخاطر استخدام الأموال في أغراض أخرى أو تعثر المشاريع نتيجة سوء إدارة التدفقات المالية.
ويضيف: إن تحقيق التوازن بين مصالح المكتتبين والمطورين يتطلب أيضاً وضع مؤشر شفاف لتكاليف البناء، يمكن الاستناد إليه عند معالجة تغيّر التكاليف خلال مراحل التنفيذ، على أن يقتصر أي تعديل على الالتزامات المستقبلية المرتبطة بالأجزاء غير المنجزة، مع تثبيت حقوق المكتتبين في المبالغ التي سبق تسديدها.
وتكتسب هذه الآلية أهمية خاصة في سوق عقارية تتأثر بتغير أسعار مواد البناء وتكاليف التنفيذ، إذ إن غياب قواعد واضحة لتوزيع مخاطر ارتفاع التكاليف قد يضع المكتتب أمام أقساط إضافية غير متوقعة، أو يدفع المطور إلى التعثر في استكمال المشروع.
من الاكتتاب إلى منظومة تمويل عقاري
ويذهب كويفي إلى أن المرحلة المقبلة تحتاج إلى تطوير أدوات تمويل تتجاوز الصيغ التقليدية، من بينها القروض السكنية المدعومة للفئات محدودة الدخل والشباب، وإمكانية إصدار صكوك وسندات تمويل عقاري لتوفير موارد طويلة الأجل، بالتوازي مع تحديث السجل العقاري وأتمتة إجراءاته وتعزيز الضمانات القانونية.
وفي إشارة إلى تجارب التعاون بين القطاع المصرفي والمشاريع العقارية، يلفت إلى التعاون الذي بدأه بنك الشام مع مشروع ماروتا سيتي في أيلول 2026، معتبراً أن تقييم جدوى هذه التجارب يتطلب معرفة شروط التمويل ومدده وكلفته، ومدى توافقها مع إمكانات المستفيدين.
ويؤكد أن تقديم قروض بفوائد تقل عن معدلات التضخم ليس حلاً قابلاً للاستمرار من دون وجود دعم حكومي واضح أو مصادر تمويل تتحمل الفارق، لأن المصارف لا تستطيع الاستمرار في تحمل خسائر تمويلية غير محسوبة.
اختبار يتجاوز القطاع العقاري
وعلى مستوى النتائج المتوقعة، لا يتوقع كويفي أن تحقق التسهيلات المصرفية وحدها تحولاً سريعاً في سوق الإسكان خلال الأشهر الاثني عشر المقبلة، في ظل استمرار تحديات السيولة والثقة ومحدودية أدوات التمويل، لكنه يرى أن الصورة يمكن أن تتغير على مدى عامين إلى ثلاثة أعوام إذا ترافقت الإجراءات مع استقرار نقدي، وتوسيع القدرة على السحب والتحويل، وإطلاق حسابات الضمان وتوفير مصادر تمويل طويلة الأجل.
ويحذر من أن اختزال معالجة أزمة السكن في تسهيل الاكتتاب قد يؤدي إلى نتائج محدودة، إذا لم تترافق مع سياسات أوسع تأخذ في الاعتبار القدرة الشرائية للمواطنين، وتكاليف البناء، واستدامة المشاريع، والضمانات القانونية والمصرفية.
ويضيف: إن ملف الإسكان لا يمكن فصله عن البعد الاجتماعي وإعادة الاستقرار، ولا سيما ضرورة تهيئة الظروف لعودة سكان المخيمات واللاجئين إلى بلداتهم ومناطقهم، وتأمين متطلبات جبر الضرر وإعادة تأهيل المساكن والبنية التحتية.
وبذلك، فإن نجاح التنسيق بين وزارة الإسكان والمصرف المركزي لن يُقاس فقط بعدد إجراءات الاكتتاب التي جرى تبسيطها أو بحجم المدفوعات المنفذة بالليرة السورية، بل بمدى القدرة على بناء منظومة تمويل موثوقة تتيح للمواطنين التملك، وتحمي مدخراتهم، وتضمن استكمال المشاريع، وتحول القطاع السكني إلى أحد مسارات التعافي الاقتصادي.