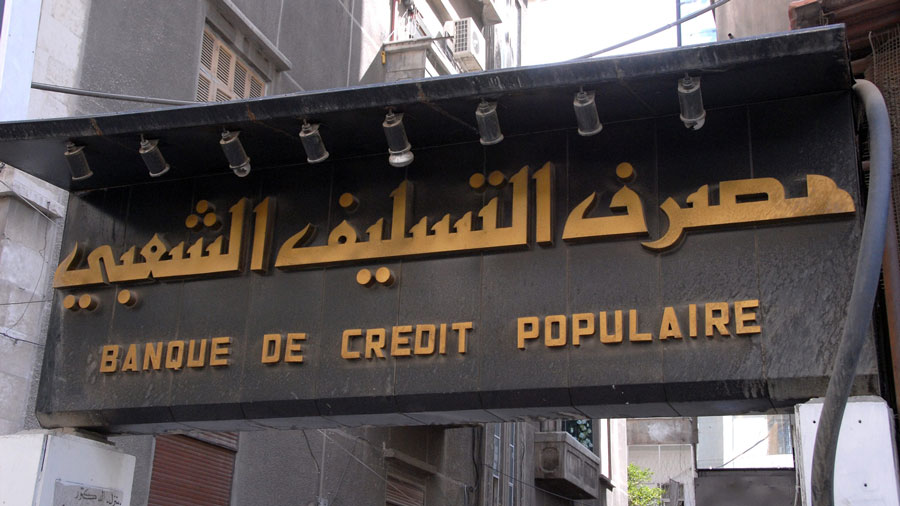
تواجه المصارف الحكومية المتخصصة إشكالية تتجاوز تعثر الإقراض وضعف الأداء إلى جدوى استمرارها بالهياكل والوظائف الحالية، في ظل ارتفاع الديون المتعثرة ونقص الكوادر وتراجع قدرتها على أداء دورها التمويلي. ويبرز مصرفا التسليف الشعبي والتوفير نموذجاً لهذه الإشكالية، ما يطرح تساؤلات حول إمكانية إصلاحهما وتحويلهما إلى مؤسسات مالية أكثر كفاءة، أو البحث عن بدائل مؤسسية لوظائفهما.
وظيفة اجتماعية
وفي تصريح خاص لـ«الوطن»، يرى الدكتور عبد الرحمن محمد، أستاذ التمويل والمصارف في كلية الاقتصاد بجامعة حماة، أن مصرفي التسليف الشعبي والتوفير يُعدّان قانونياً ومؤسسياً مصرفين عامين مرخّصين، لكن وظيفتهما الاقتصادية أقرب إلى صناديق التنمية الاجتماعية منهما إلى المصارف التجارية، نظراً لافتقارهما إلى الاستقلالية المالية الحقيقية واعتمادهما على الدعم الحكومي.
ويوضح أن مصرف التسليف الشعبي يركز تاريخياً على قروض ذوي الدخل المحدود وتمويل المشروعات الصغيرة والمتوسطة، في حين ارتبط دور مصرف التوفير بتجميع المدخرات الصغيرة وتقديم الخدمات للمتقاعدين، إلا أن استمرار المشكلات التمويلية والإدارية حدّ من قدرتهما على أداء وظائفهما.
حديث مؤسسي
ويؤكد محمد أن تحديث المصرفين أولى من الإبقاء على وضعهما الراهن، لأن استمرار الهياكل الحالية يكرّس الديون المتعثرة وضعف الكفاءة وارتفاع تكاليف التشغيل مقابل عائد اجتماعي محدود.
ويشير إلى وجود تجارب دولية لمصارف توفير حكومية تحولت إلى شركات مساهمة أو خُصخصت، إلى جانب نماذج لمصارف تنمية اجتماعية تعمل وفق معايير الربحية والشفافية، معتبراً أن النموذج السوري الحالي يحتاج إلى إعادة صياغة تتناسب مع متطلبات الاقتصاد الحديث.
مسارات الإصلاح
ويطرح ثلاثة مسارات للتعامل مع المصرفين، أولها دمجهما في كيان متخصص بالتمويل الأصغر، وثانيها تحويلهما إلى شركة مساهمة تتيح الشراكة مع المصارف الخاصة، وثالثها إغلاق مصرف التوفير تدريجياً ونقل وظائفه وودائعه إلى شبكة البريد المصرفي.
ويخلص محمد إلى أن الحل الأكثر جدوى يتمثل في إعادة هندسة المؤسستين، عبر دمج خدمات التوفير ضمن شبكة وطنية للمدفوعات، وتحويل التسليف الشعبي إلى مؤسسة مستقلة قانونياً ومالياً للتمويل الأصغر، تخضع لرقابة مصرف سوريا المركزي ومعايير حوكمة وشفافية صارمة، ما يحافظ على الدور الاجتماعي للتمويل من دون تحويله إلى عبء دائم على المالية العامة.